EX04 パート勤務の配偶者と考える家計と働き方。子ども1人〜3人でシミュレーションしてみた
配偶者がパート勤務を続けながら、子どもを1人・2人・3人育てるとしたら、家計や資産の推移はどう変わるのでしょうか。今回は、28歳の夫婦をモデルに、子どもの人数だけを条件を変えて3つのケースをシミュレーションしてみました。
働き方や住居費、教育関係費などの条件はすべて共通にして、子どもの人数という1つの条件だけを変えることで、人数によって収入・支出・総資産の推移がどのように変わるのか、そしてどのような対応が考えられるのかを見ていきます。
シミュレーション条件と比較する目的
(1)家族構成・(2)収入
今回は、以下の条件を共通にして、子どもの人数だけを変えて比較します。
夫婦は28歳。本人は世田谷区に28歳から60歳まで勤務し、60歳で退職したあとは61歳から65歳まで年収200万円ほどで民間企業等に勤務、65歳からは年金を受給する想定です。
配偶者は28歳から60歳まで、年収100万円ほどのパート勤務を続け、65歳から年金を受給します。
子どもは、本人が30歳のときに1人目、33歳のときに2人目、36歳のときに3人目が生まれる想定です(比較するケースによって、実際に生まれる人数が変わります)。
(3)支出
生活費は、シミュレーターのデフォルト値(総務省等の統計値を利用した金額)をそのまま使っています。
住宅は、30歳のときに4,000万円の住宅を35年ローン・金利1.6%で購入する想定です。
車は、30歳・45歳・60歳のタイミングでそれぞれ300万円で購入し、74歳まで所有したあとは車を持たない想定にしました。
教育関係費(習い事・学童・学習塾)もデフォルト値を使っています(金額や対象年齢の詳細はシミュレーターでご確認ください)。学費は、幼稚園→小学校(公立)→中学校(公立)→高校(私立)→大学(私立)という進学を想定しています。
(4)総資産
28歳時点の、本人と配偶者の銀行口座残高の合計は200万円という設定からスタートします。
比較する目的
今回の比較では、配偶者がパート勤務を続ける条件のもとで、子どもの人数によって家計の収入・支出・総資産がどのように変わるかを確認します。
あわせて、子育ての時間を確保しながら、経済的な安定とゆとりある時間づくりを目指すために、どのような対応が考えられるのかも、モデルケースから見ていきます。例えば、生活費や教育費を確保したうえでどのくらいの経済的余裕を持てるのか、貯蓄だけでなく資産運用を組み合わせる可能性、教育費が大きくなる時期に配偶者の働き方を変える可能性などです。
なお、今回の計算はあくまで設定した条件に基づく一つの例であり、すべての家庭に同じ結果が当てはまるわけではありません。
CASE01:子ども1人
まずは、子ども1人のケースです。本人と配偶者がそれぞれの働き方を続けながら、住宅ローンや生活費、教育費などを支払うと、家計はどのように推移するのでしょうか。
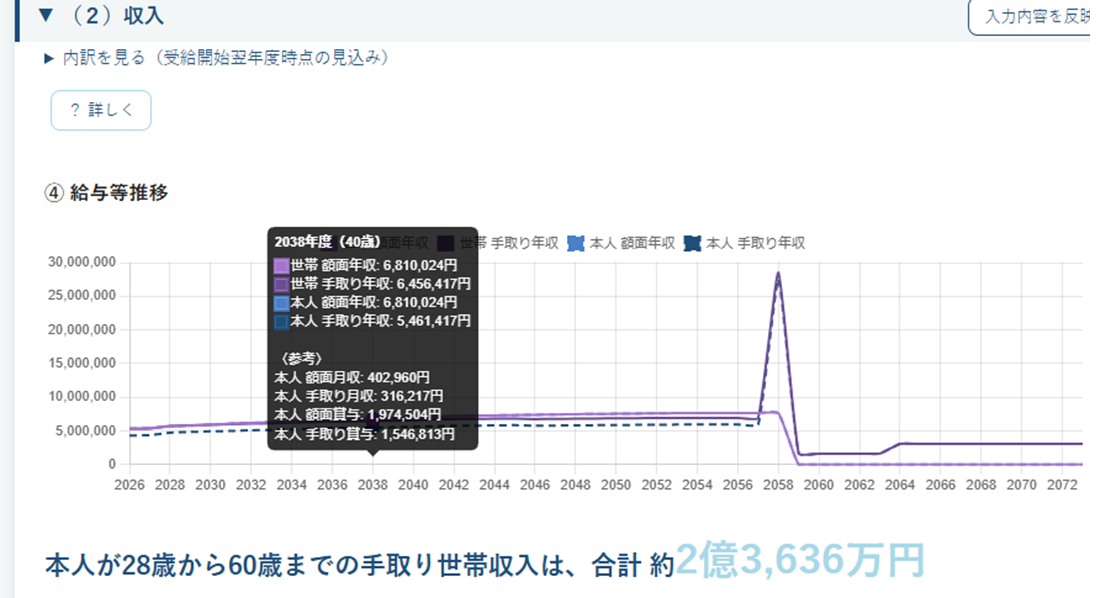
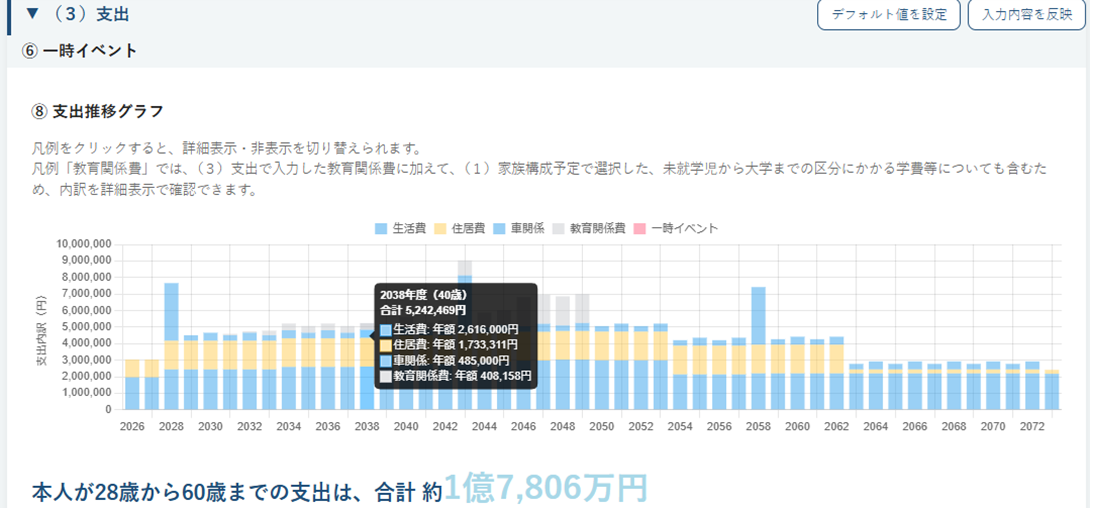
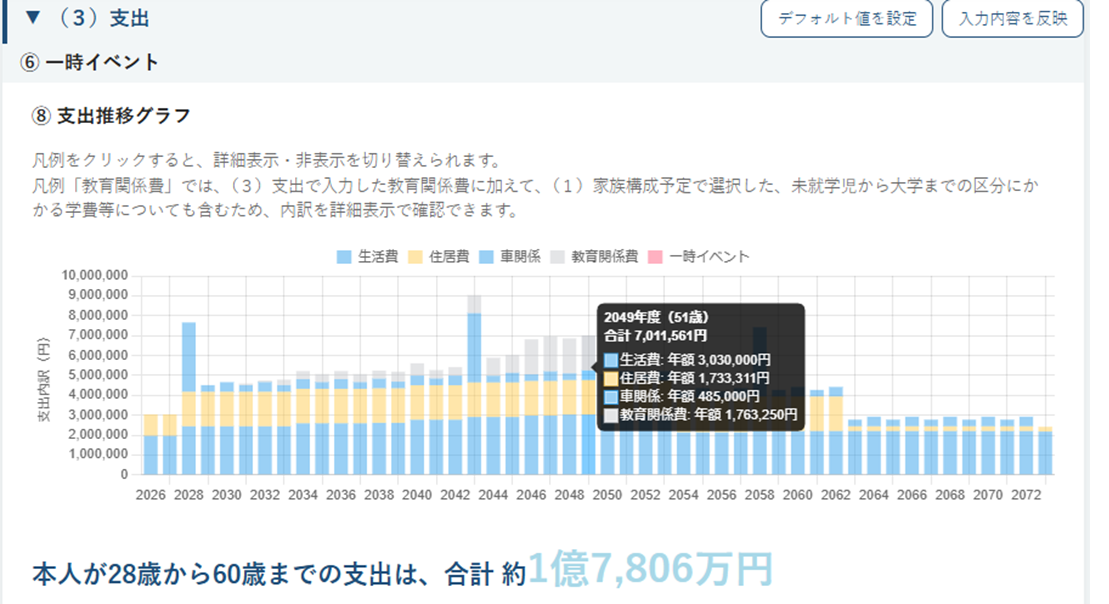
今回のシミュレーションでは、60歳までの収入は合計約2億3,636万円、支出は合計約1億7,806万円となりました。
40歳時点の世帯手取り年収は約646万円、支出は約524万円で、支出のピークは51歳のときの約701万円という結果でした。
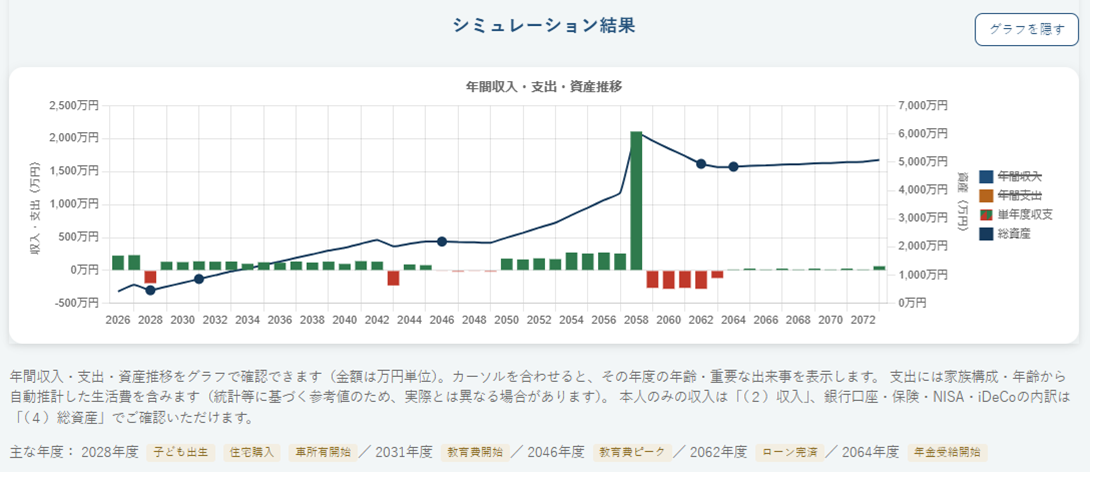
単年度の収支と総資産残高の推移を見てみると、教育費が大きくなる時期には単年度収支が赤字になる期間もありますが、総資産は右肩上がりで推移するという結果になりました。
毎月の余裕を、どのように使うか
子ども1人のケースでは、必要な生活費や教育費などを確保したうえで、さらに余裕を持てる時期があるかもしれません。
もし毎月一定の余裕を確保できるとしたら、そのお金をどう使うかも、ライフプランを考えるうえで大切なテーマになります。子どもの習い事や教育に使う、家族旅行や休日の体験に使う、夫婦それぞれの趣味に使う、将来のために貯蓄する、長期的な資産運用を検討するなど、いろいろな選択肢が考えられます。
「余裕があるから貯めるべき」ということではなく、将来への備えと、今の家族との時間や経験に使うお金を、どのように配分するか。子ども1人のケースをシミュレーションした今回の結果からは、そうした考え方も見えてくるのではないかと思います。
CASE02:子ども2人
次に、子ども2人のケースを見てみます。子どもが1人から2人になると、生活費や教育費などの支出はどのように変わるのでしょうか。
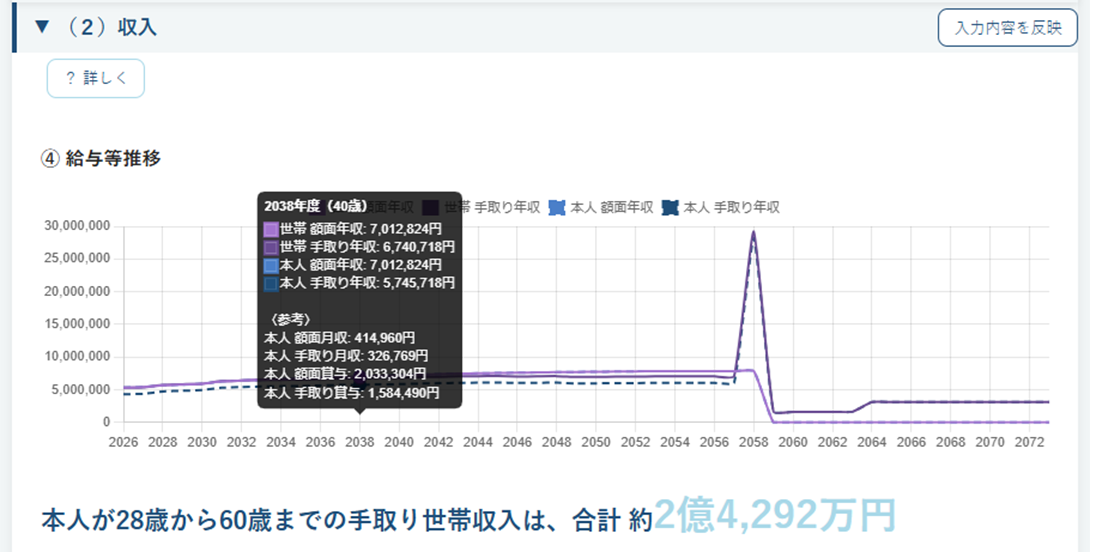
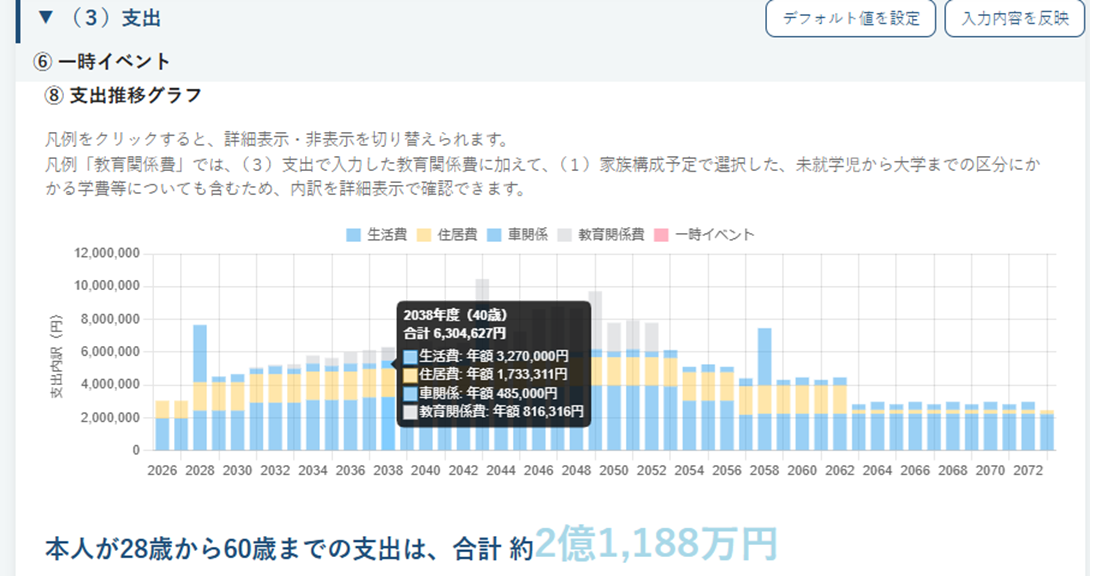
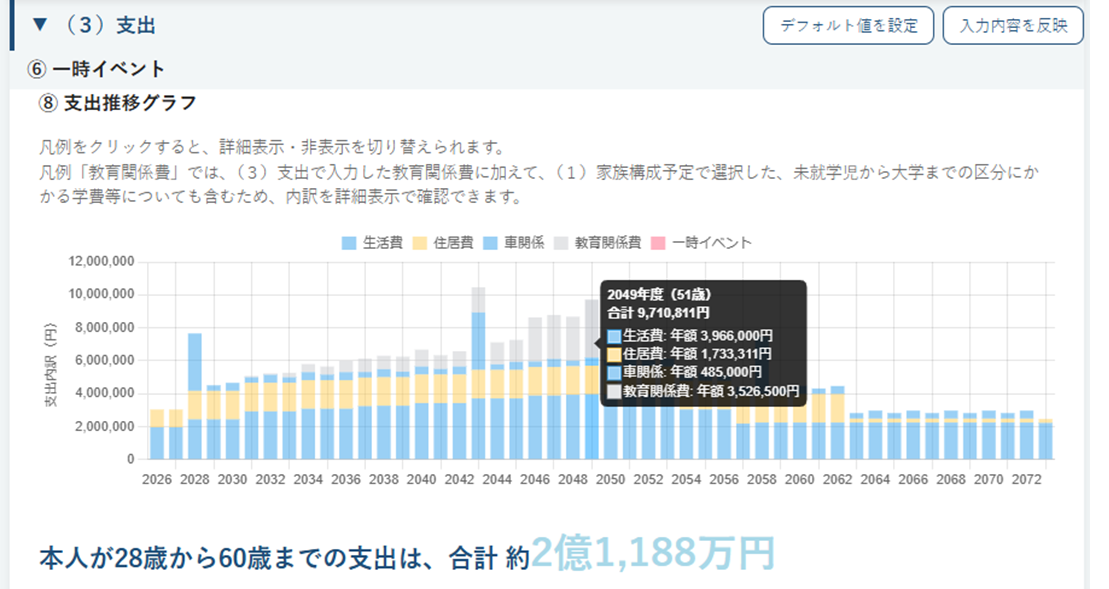
60歳までの収入は合計約2億4,292万円、支出は合計約2億1,188万円となりました。
40歳時点の世帯手取り年収は約674万円、支出は約630万円で、支出のピークは51歳のときの約971万円という結果でした。
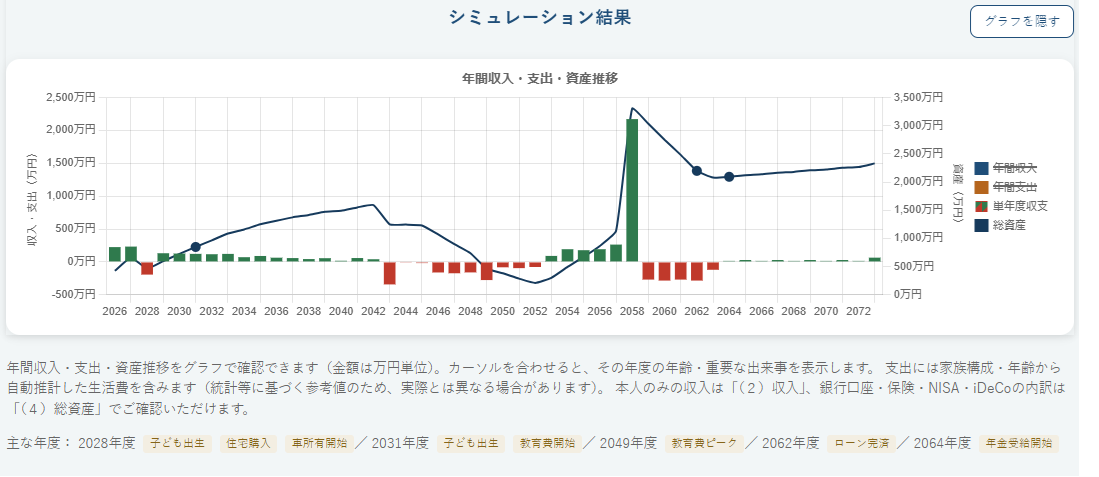
単年度の収支と総資産残高の推移を見てみると、40代前半までは黒字が続きますが、教育費が大きくなる時期には単年度収支が赤字になる期間があります。その結果、総資産は一度増加したあとに下落へ転じ、54歳(2052年度)の時点で約210万円まで下落するという結果になりました。
貯蓄だけでなく、資産運用を組み合わせる可能性
子ども2人のケースでは、子ども1人の場合よりも家計の余裕が小さくなることがうかがえます。単年度収支が黒字になる期間に、貯蓄だけでなく長期的な資産運用を組み合わせることも、将来に向けた資産形成の選択肢の一つです。
近い将来に使う予定のお金は現金で確保しておく、長期的に使う予定のないお金を運用に回す、支出面を見直して抑える、本人や配偶者の収入を少し増やすなど、考えられる対応はいくつかあります。
ただし、資産運用には価格変動があり、将来の利益が保証されるわけではありません。運用中の資産が、必要な時期にちょうど値下がりしている可能性もあります。「運用すれば家計の問題が解決する」ということではなく、資産をいつ使う予定なのか、どの程度のリスクを取れるのかを踏まえて、貯蓄と運用をどう組み合わせるかを考えることが大切です。
CASE03:子ども3人
最後に、子ども3人のケースを見てみます。子どもが3人になると、生活費や教育費などの支出が増えるだけでなく、教育費が重なる期間も長くなることが考えられます。
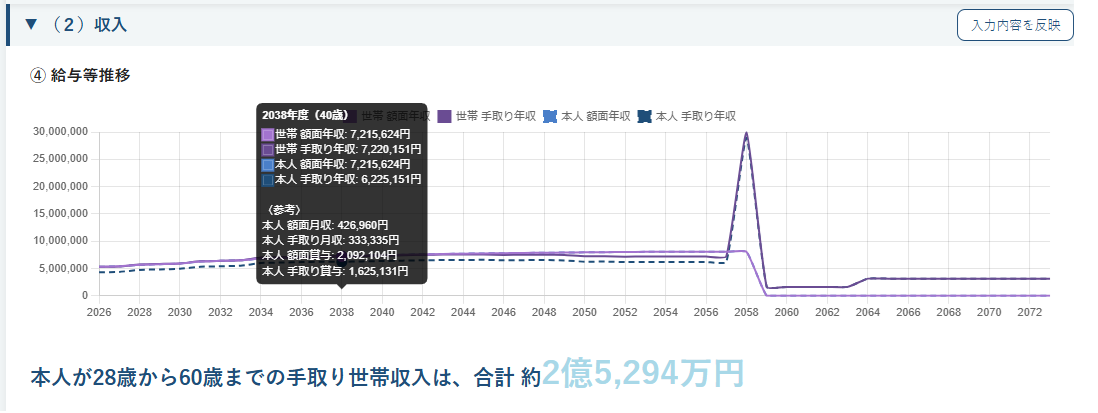
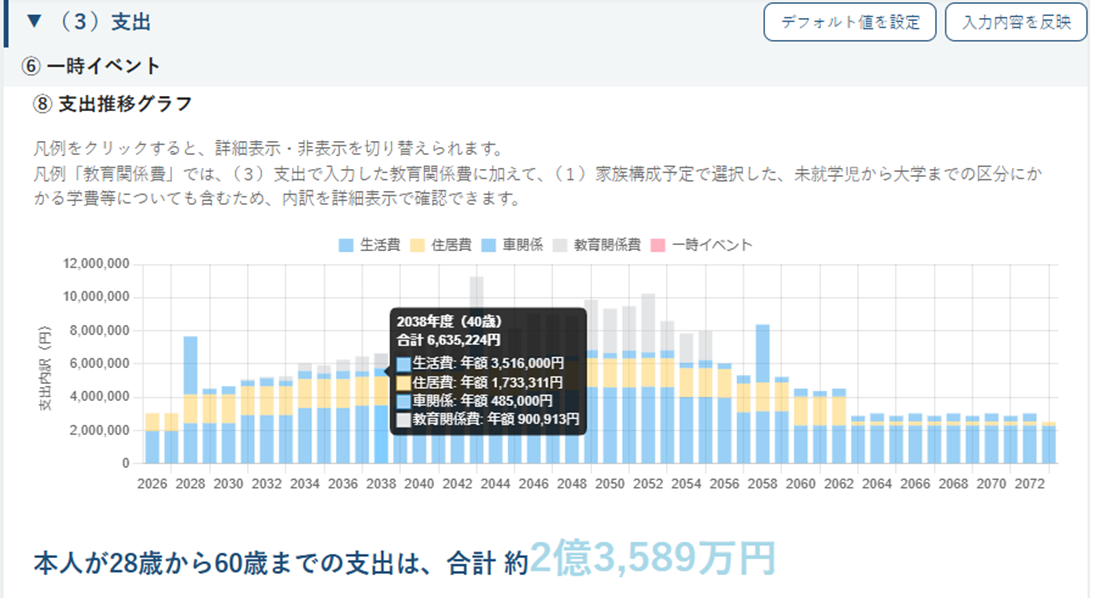
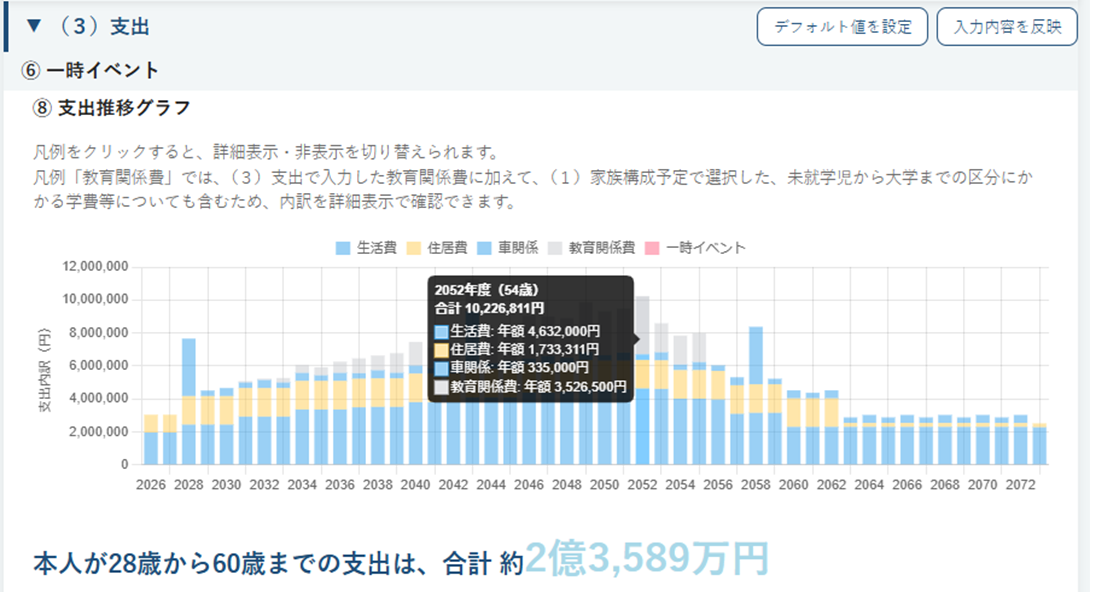
60歳までの収入は合計約2億5,294万円、支出は合計約2億3,589万円となりました。
40歳時点の世帯手取り年収は約722万円、支出は約664万円で、支出のピークは54歳のときの約1,023万円という結果でした。
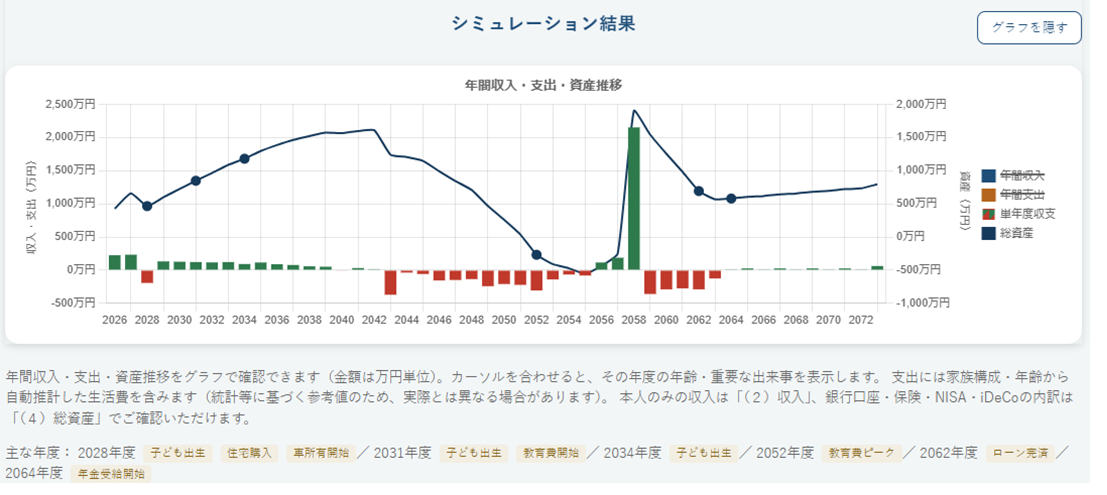
単年度の収支と総資産残高の推移を見てみると、40代前半までは黒字が続きますが、教育費が大きくなる時期には単年度収支の赤字幅がさらに大きくなります。その結果、総資産は57歳(2055年度)の時点で約▲553万円まで下落するという結果になりました。
配偶者の働き方を一定期間変える可能性
子ども3人のケースでは、総資産が一定期間マイナスになりました。そのため、資産運用やパート勤務を続けるという条件だけでなく、配偶者が一定期間、フルタイムに近い働き方をするケースも考えられます。
例えば、子どもが小さいうちはパート勤務を続け、教育費などが大きくなる時期に勤務時間を増やす、一定期間フルタイムに近い働き方をする、教育費のピークを過ぎたあとに働き方を再び調整するといった選択肢です。
もちろん、実際に働き方を変えるかどうかには、保育・家事・子育てにかかる時間、職場の制度、家族の協力など、お金以外の条件も関係します。収入を増やすことだけを目的にするのではなく、家族がどのような生活を望み、どの時期ならどのような働き方が可能なのかを考えることが大切です。
3ケースの収入・支出・総資産を比較する
保存・比較機能で3つのケースを並べてみる
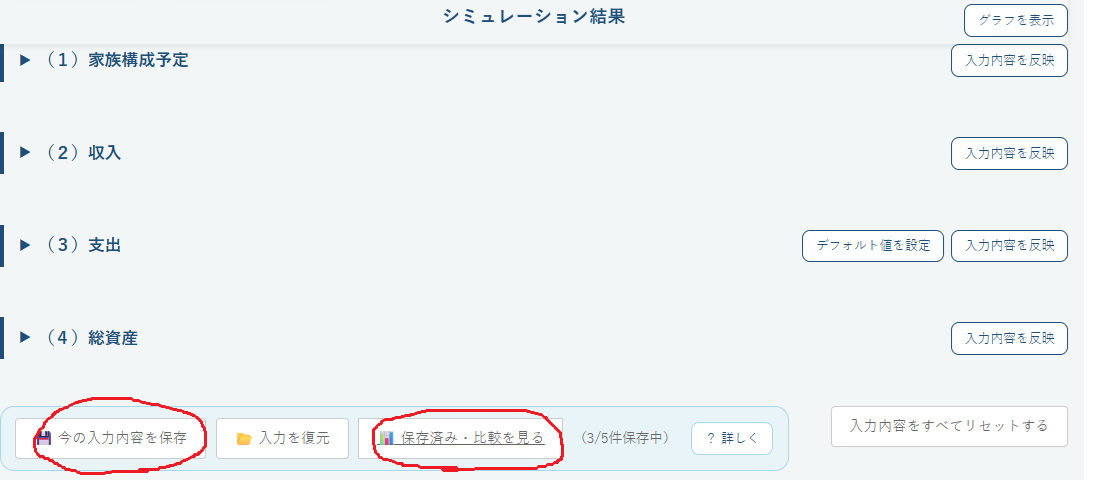
本シミュレーターでは、入力したデータをブラウザに複数保存でき、保存したデータ同士を比較する機能があります。この機能を使って、3つのケースの傾向を可視化してみました。
収入・支出の比較
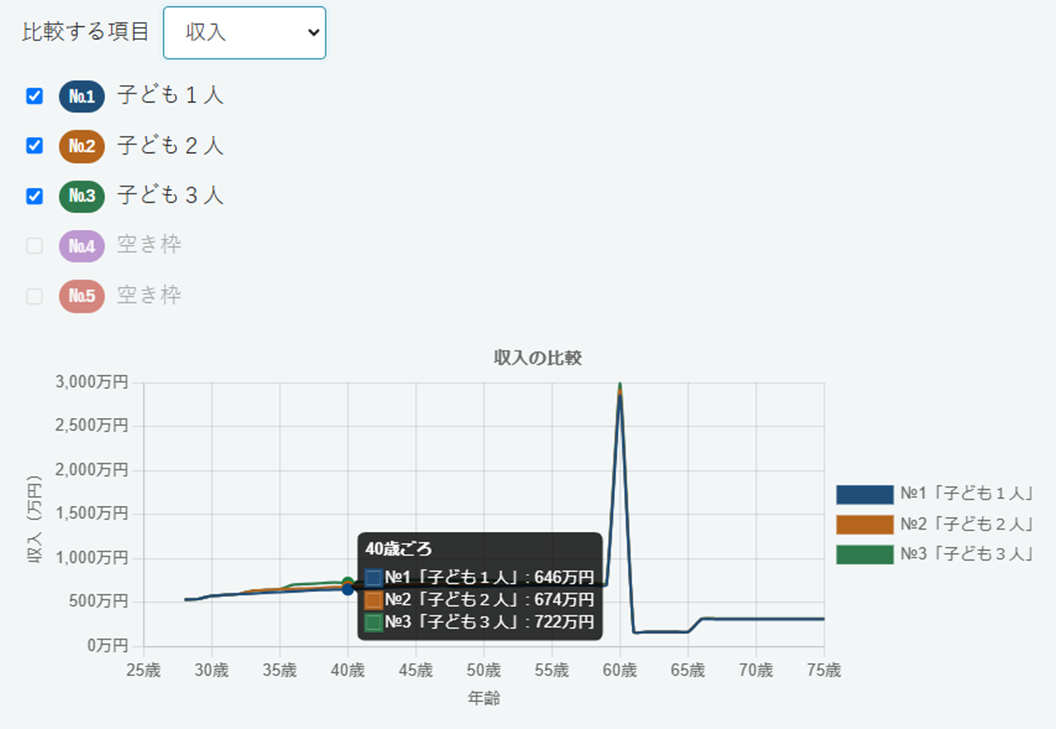
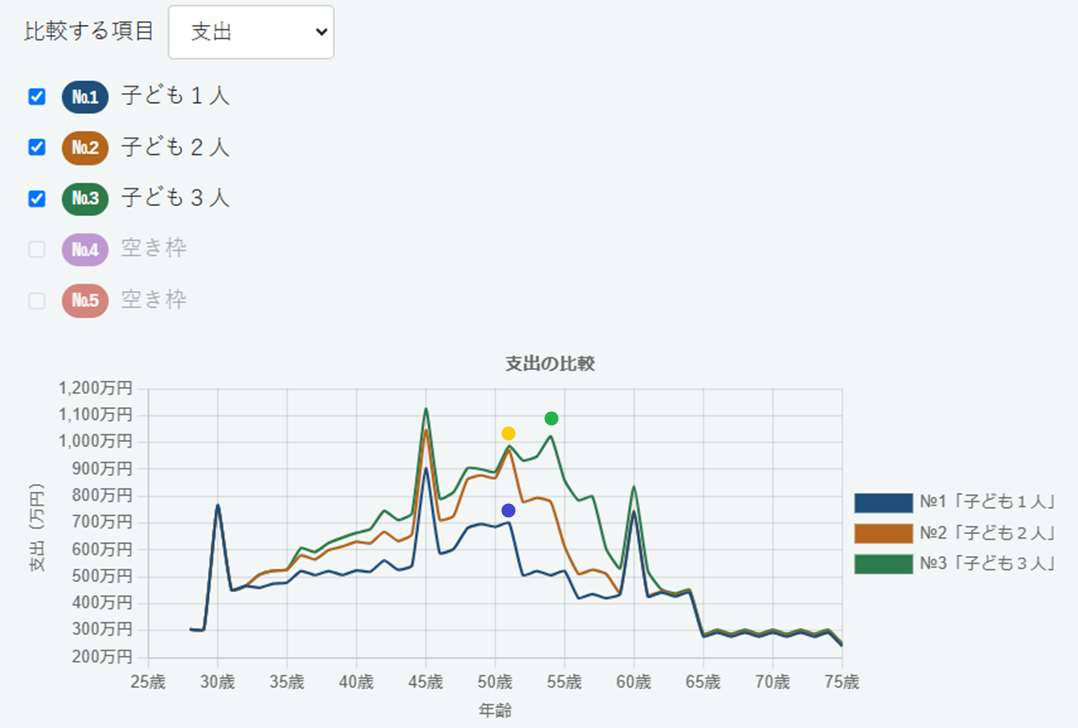
3つのケースを比べると、子どもの人数が増えるにつれて、収入・支出の両方が変化していることが分かります。
収入については、今回の条件では、子どもの人数が増えることで扶養手当や児童手当などが増え、世帯の収入がわずかに増加しています。
一方、支出は生活費・学費・教育関係費などが子どもの人数に応じて増加し、支出が高い状態が続く期間も長くなっています。
60歳までの収入・支出の増加額を見てみると、子どもが1人から2人になると収入は656万円、支出は3,382万円増加しました。2人から3人になると、収入はさらに1,002万円、支出はさらに2,401万円増加しています。
つまり、今回の条件では、2人目から3人目にかけての支出の増加額は、1人目から2人目にかけての増加額よりも小さくなりました。この違いには、本シミュレーションにおいて児童手当や大学費用の免除など、多子世帯向けの制度が影響しているためです(2 入力結果の一覧の(2)児童手当、(4)学費等で、シミュレーションにおける児童手当額や免除額等を確認できます)。
ここまでの数値を、子どもの人数別の表にまとめると、以下のようになります。
| 収入(60歳まで) | 収入の増加額 | 支出(60歳まで) | 支出の増加額 | 収支(60歳まで) | 収支の増減額 | |
|---|---|---|---|---|---|---|
| 子ども1人 | 約2億3,636万円 | ー | 約1億7,806万円 | ー | 約5,830万円 | ー |
| 子ども2人 | 約2億4,292万円 | +656万円 | 約2億1,188万円 | +3,382万円 | 約3,104万円 | ▲2,726万円 |
| 子ども3人 | 約2億5,294万円 | +1,002万円 | 約2億3,589万円 | +2,401万円 | 約1,705万円 | ▲1,399万円 |
「収支」は各ケースの「60歳までの収入合計-支出合計」、「収入の増加額」「支出の増加額」「収支の増減額」は1つ前の人数のケースとの差です。単年度ごとの収支(黒字・赤字)や、各年齢時点の総資産残高(次のセクション)とは別の指標です。
総資産残高の比較
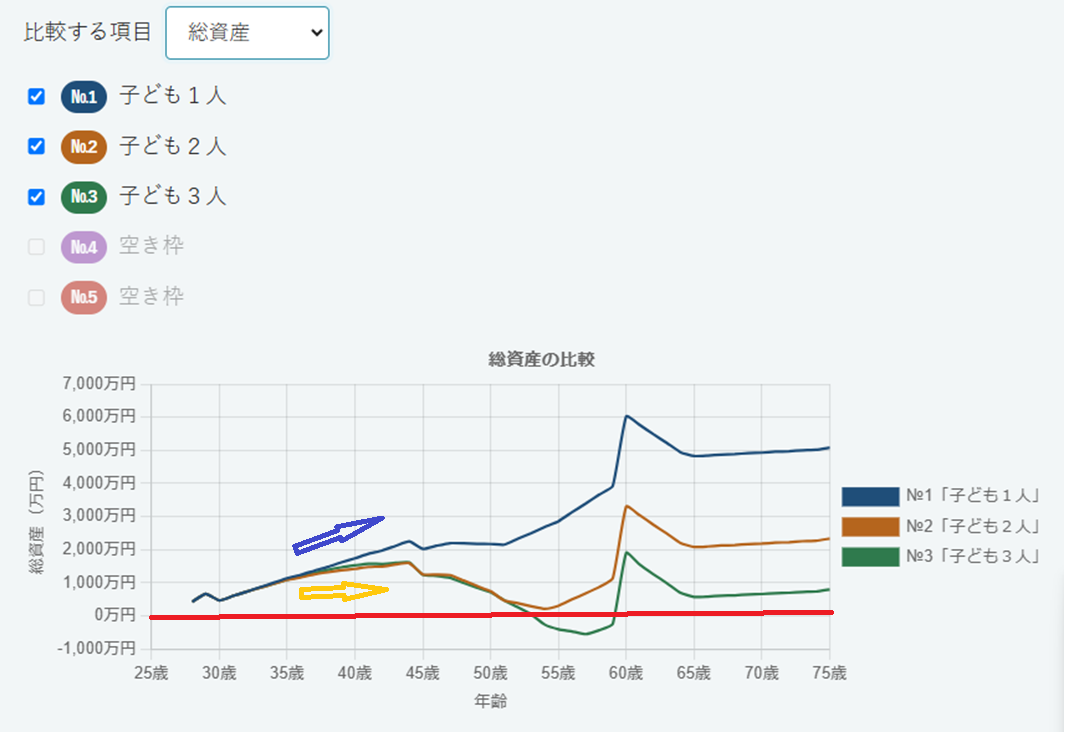
最後に、3つのケースの総資産残高の推移を比較してみます。
子ども1人のケースは右肩上がりで推移するのに対して、子ども2人・3人のケースは、教育費が大きくなる時期に総資産残高がいったん下がり、子ども3人のケースでは一時的にマイナスになる期間もあります。ただし、いずれのケースも60歳の退職金受け取り以降は資産が積み上がり、長期的には増加に転じています。
子ども2人のケースは子ども1人のケースと比べて、総資産額が下向きに傾きます。子ども3人のケースになると、さらに同じくらい下向きに傾きそうですが、多子世帯向けの制度が影響していることで、総資産額の減少が抑えられていることが可視化されました。
注意事項・まとめ
今回のシミュレーションについて
今回のシミュレーションは、ここまでの条件に基づいた一つのモデルケースです。実際の生活費や教育方針、住んでいる地域による物価の違い、住居費、働き方などによって、結果は大きく変わります。
児童手当や大学費用の減免などの支援制度は、対象となる条件や金額が変わることがあります。実際に利用できるかどうかは、最新の公的な情報でご確認ください。
また、子どもの人数だけで、家庭の選択や将来が決まるわけではありません。今回はパート勤務を続ける条件で比較しましたが、働き方や資産運用の組み合わせ方は、家庭の状況に応じてさまざまな選択肢があります。
ぜひこのシミュレーション例を参考に、ご自身の条件でシミュレーションしてみてください。かかるお金や利用できる可能性のある支援制度を知ることは、中長期的な人生設計を考える一つの手がかりになるはずです。
今回の入力内容
- 前提:夫婦28歳。本人は世田谷区勤務(28〜60歳)→民間等・年収200万円(61〜65歳)→年金受給(65歳〜)。配偶者はパート勤務・年収100万円(28〜60歳)→年金受給(65歳〜)
- 子ども:本人30歳で1人目、33歳で2人目、36歳で3人目(比較するケースにより人数が変わる)
- 支出:生活費はデフォルト値、住宅は30歳で4,000万円・35年ローン・金利1.6%、車は30・45・60歳に各300万円で購入し74歳まで所有、教育関係費はデフォルト値、学費は幼稚園→小学校(公立)→中学校(公立)→高校(私立)→大学(私立)を想定
- 総資産:28歳時点の本人・配偶者の口座残高合計は200万円
- 結果(60歳までの収入/支出):子ども1人=約2億3,636万円/約1億7,806万円、子ども2人=約2億4,292万円/約2億1,188万円、子ども3人=約2億5,294万円/約2億3,589万円
- このシナリオはあくまで一例です。生活費や教育方針、働き方を変えると結果も変わるので、ぜひ自分の条件でもシミュレーションしてみてください。