EX05 配偶者がフルタイムで働く期間を変えたら?子ども3人の家計と総資産をシミュレーションしてみた
前回(EX04)では、子どもを1人・2人・3人育てながら配偶者がパート勤務を続けるケースを比較しました。今回はその続編として、子ども3人のケースを基準に、配偶者がフルタイム勤務を続ける期間を35歳まで・45歳までと変えた場合、家計の収入・支出・総資産がどのように変わるのかをシミュレーションしてみました。
配偶者がフルタイムで働く期間を延ばすと、その分収入は増えますが、育児休業や時短勤務、退職金、学童(公設・民間)の条件なども変わってきます。今回は、パート勤務を続けるケース(前回と同じ条件)、35歳でフルタイム勤務を退職するケース、45歳でフルタイム勤務を退職するケースの3つを比較します。
シミュレーション条件と比較する目的
(1)家族構成・(2)収入
今回は、以下の条件を共通にして、配偶者がフルタイム勤務を続ける期間だけを変えて比較します。
夫婦は28歳。本人は世田谷区に28歳から60歳まで勤務し、60歳で退職したあとは61歳から65歳まで年収200万円ほどで民間企業等に勤務、65歳からは年金を受給します(前回と同じ条件です)。
配偶者の働き方は、3つのケースで変えています。パート勤務を続けるケース(ケース1)は、年収100万円ほどのパート勤務を28歳から60歳まで続けます(前回と同じ条件)。35歳退職のケース(ケース2)は、練馬区に28歳から35歳まで勤務し、育児休業・時短勤務(勤務率80%)を経て35歳で退職、36〜37歳は専業主婦(夫)、38歳から年収100万円ほどのパート勤務に切り替えます。45歳退職のケース(ケース3)は、練馬区に28歳から45歳まで勤務し、同じく育児休業・時短勤務を経て45歳で退職、46歳から年収100万円ほどのパート勤務に切り替えます。いずれのケースも65歳からの年金受給は共通です。
子どもは、本人が30歳のときに1人目、33歳のときに2人目、36歳のときに3人目が生まれる想定です(前回と同じ条件)。
(3)支出
生活費は、シミュレーターのデフォルト値をそのまま使っています。
住宅は、30歳のときに4,000万円の住宅を35年ローン・金利1.6%で購入する想定です(前回と同じ条件)。
車は、30歳・45歳・60歳のタイミングでそれぞれ300万円で購入し、74歳まで所有したあとは車を持たない想定です(前回と同じ条件)。
教育関係費(習い事・学童・学習塾)はデフォルト値を使っています。ただし、配偶者がフルタイムで働く期間があるケース(ケース2・3)では子どもが保育園に通う設定、パート勤務を続けるケース(ケース1)では幼稚園に通う設定にしています(違いの詳細は後述の「支出の比較」で説明します)。学費は、小学校(公立)→中学校(公立)→高校(私立)→大学(私立)という進学を想定しています。
(4)総資産
28歳時点の、本人と配偶者の銀行口座残高の合計は200万円という設定からスタートします(前回と同じ条件)。
比較する目的
今回の比較では、子ども3人を育てるとき、配偶者がフルタイム勤務を続ける期間の違いによって、家計の収入・支出・総資産がどのように変わるかを確認します。
子育てをしながら経済的に安定した生活を送るために、定年まで働き続けなくても、いつ退職すればどれくらいのゆとりを持てるのかを、モデルケースから検討します。
なお、今回の計算は設定した条件に基づく一つの例であり、すべての家庭に同じ結果が当てはまるわけではありません。
収入、支出、総資産の概要を比べてみる
収入の比較
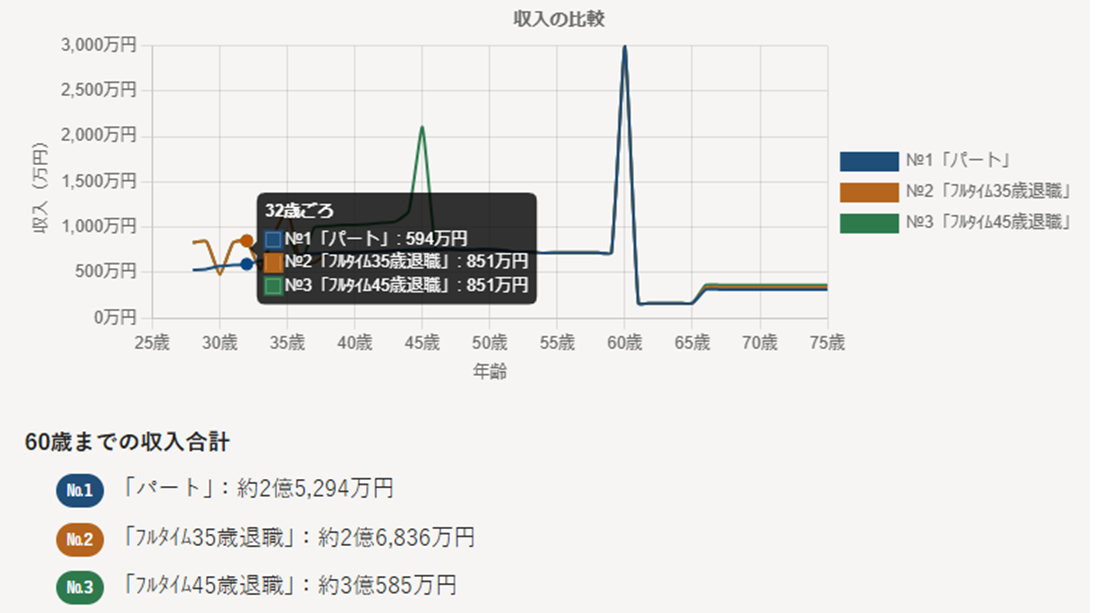
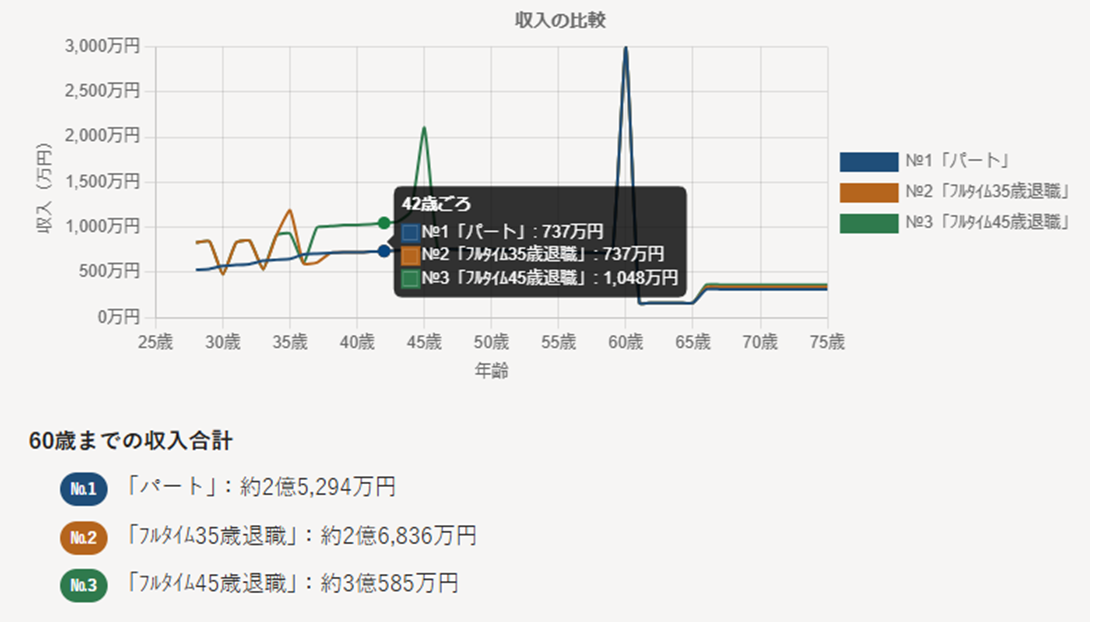
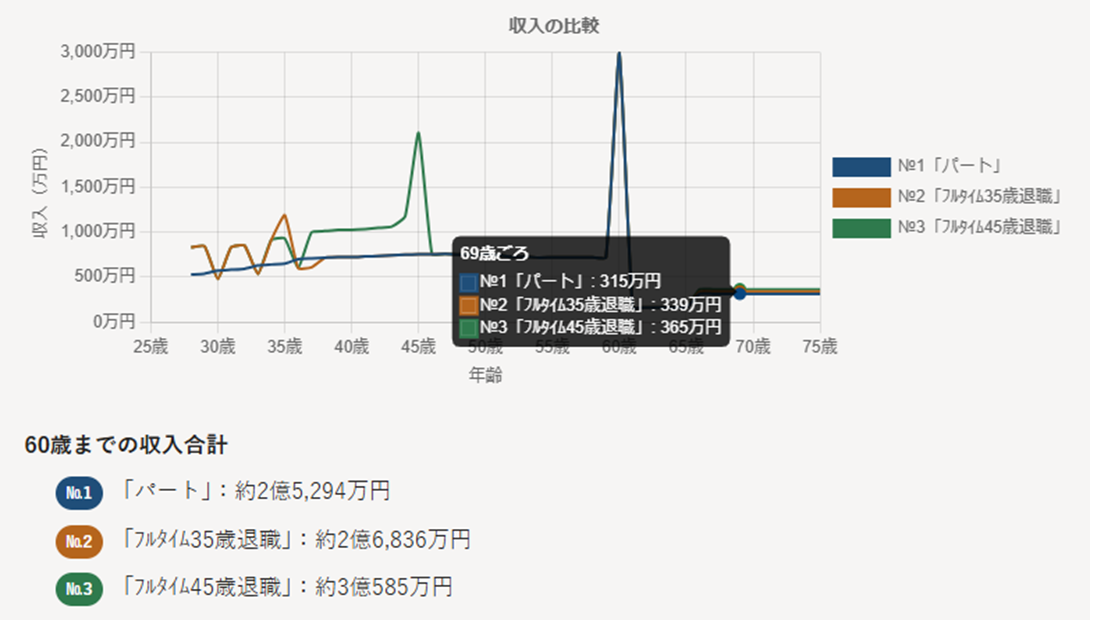
35歳退職・45歳退職のケースは、それぞれ35歳・45歳までフルタイム勤務を続けたあとにパート勤務へ切り替えるため、パート勤務を続けるケースより、その期間の収入は多くなります。育児休業中は収入が一時的に下がりますが、それでもパート勤務のケースより高い収入になることが、32歳時点の比較からも分かります。
32歳時点の世帯手取り年収は、ケース1(パート勤務)が594万円、ケース2(35歳退職)・ケース3(45歳退職)がともに851万円でした。
42歳時点では、ケース2はすでにパート勤務に切り替わっているためケース1と同じ737万円。一方、配偶者がまだフルタイム勤務を続けているケース3は1,048万円と、3つのケースの中で最も高くなっています。
本人が退職したあとの69歳時点では、ケース1が315万円、ケース2が339万円、ケース3が365万円でした。本人の退職後も、配偶者のフルタイム勤務期間が長いほど、老後の世帯の年金額にも差が出る結果になりました。
支出の比較
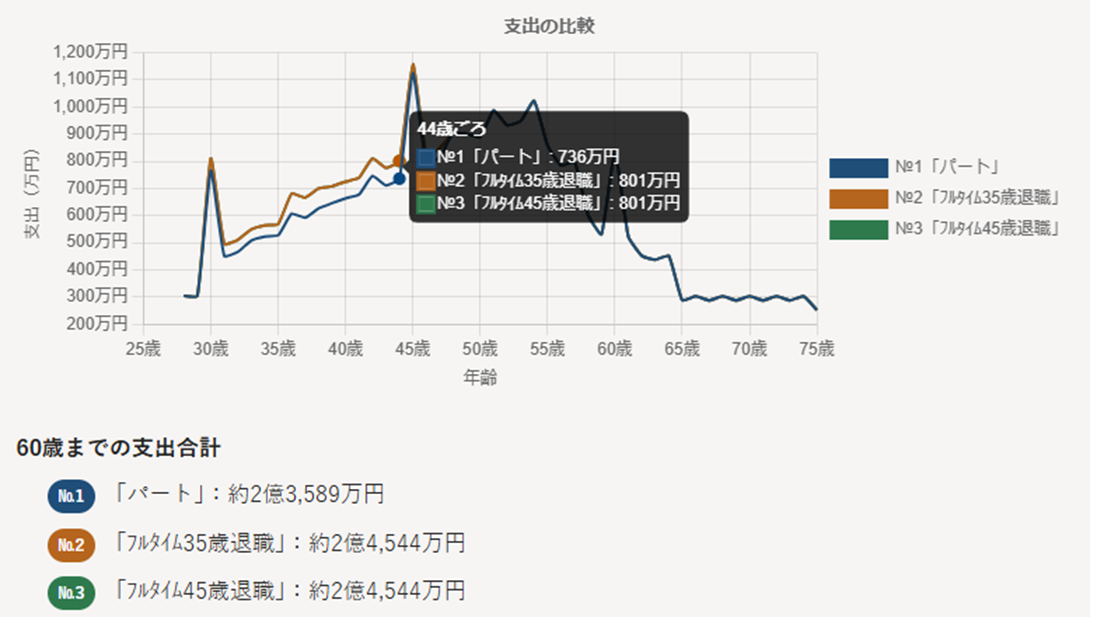
パート勤務のケースとフルタイム期間があるケースでは、本シミュレーターのデフォルト値の関係で、支出にいくつかの違いが出ています。
パート勤務のケース(ケース1)は子どもが幼稚園に通う設定、フルタイム期間があるケース(ケース2・3)は保育園に通う設定にしました。また、子どもが小学生のときに利用する学童も、パート勤務のケースは公設、フルタイム期間があるケースは民間という設定になっています。学童の利用タイプ(公設・民間)は、世帯年収や配偶者の働き方から自動的に判定される仕組みで、生活費や学費などその他の条件に違いはありません。
44歳時点の支出は、ケース1が736万円、ケース2・ケース3はともに801万円でした。教育費などの支出がピークになるのは54歳頃・1,000万円前後で、これはどのケースでも大きくは変わらない想定です。
総資産残高の比較
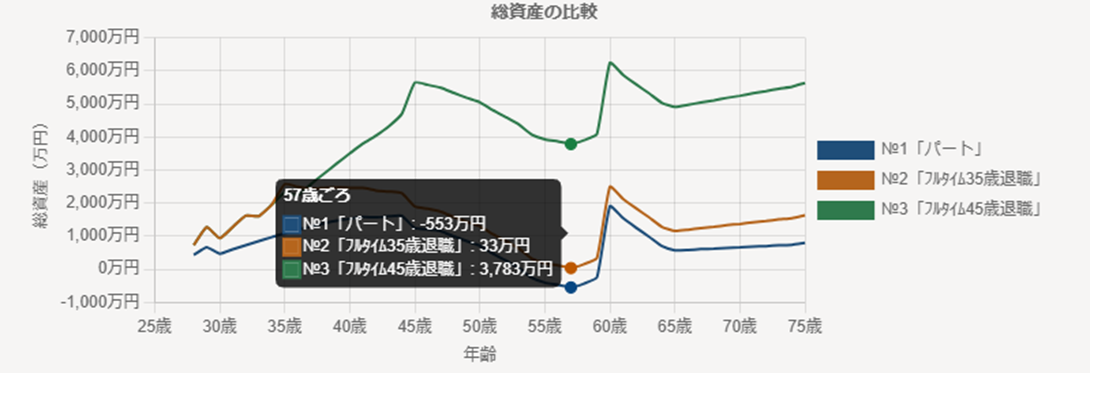
最後に、3つのケースの総資産残高の推移を比較してみます。
ケース2はケース1より総資産が多く推移しています。ケース3は、45歳で退職するまでの間、ケース2と比べても資産が大きく増え続けていることが分かります。
退職後は、どのケースも学費等の支出が大きくなる時期に差し掛かるため、総資産はいったん下向きに傾きます。ただし、ケース2・ケース3はフルタイムで働いた期間の黒字が大きいため、57歳の下がりきったところでも総資産はマイナスにならず(ケース2は33万円)、その後は本人の退職金で増加に転じ、老後も総資産は右肩上がりで推移しています。
学費などの支出が大きくなる時期まで資産運用を取り入れることで、35歳・45歳退職以降の総資産の急落をさらに和らげられる可能性もあります。
ケースごとの家計状況を比べてみる
CASE01:配偶者がパート勤務を続ける(前回と同じ条件)
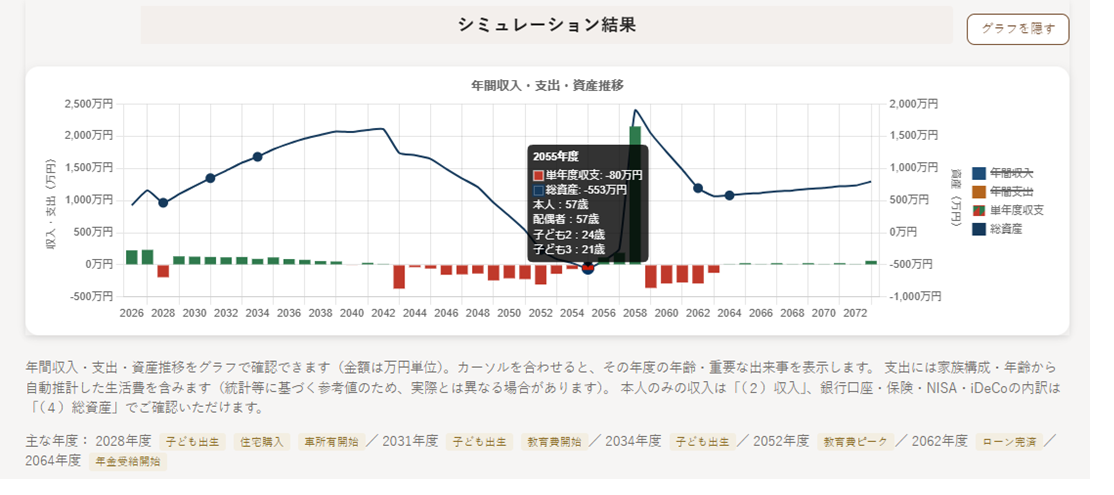
まずは、配偶者がパート勤務を続けるケースです。これは前回(EX04)の子ども3人のケースと同じ条件です。
収入は安定している一方、子どもの生活費・教育費が増えるにつれて単年度収支の黒字が徐々に減り、やがて赤字に転じます。それに伴って総資産も減少し、57歳(2055年度)時点では約▲553万円まで下落するという結果になりました。
CASE02:配偶者が35歳で退職し、パート勤務に切り替える
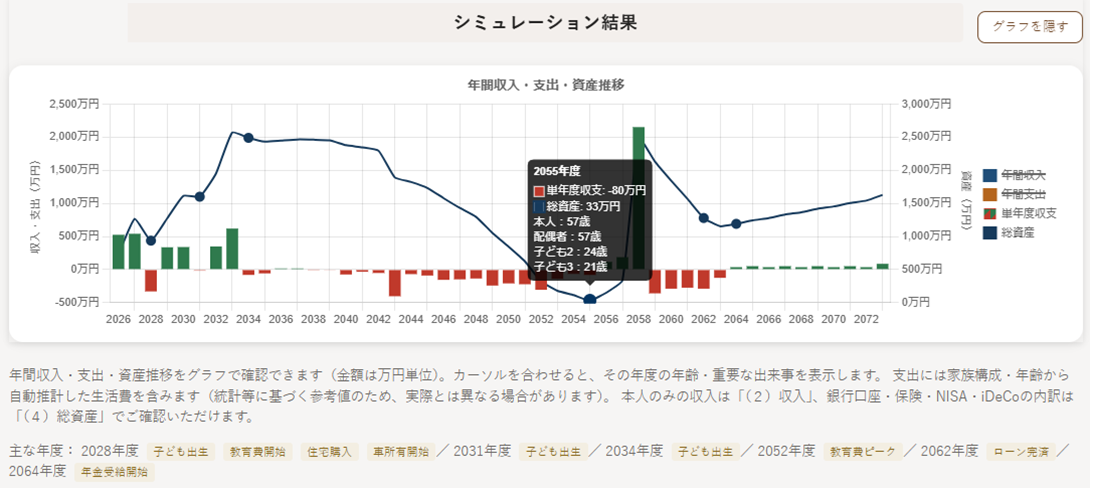
次に、配偶者が35歳でフルタイム勤務を退職し、38歳からパート勤務に切り替えるケースです。
35歳までは、育児休業・時短勤務(勤務率80%)を挟みながらフルタイムで働くため、退職までの単年度収支の黒字は大きくなります。退職時には、退職金として約258万円を受け取りました。
学童(公設・民間)の設定は、基準年度(今回は28歳時点)の世帯年収をもとに1度だけ判定され、以後は固定される仕組みになっています。そのため、配偶者が35歳で退職したあとも学童は民間のままで、支出はパート勤務のケースより高めになります。退職後はパート勤務のケースと収入が同じでも、単年度収支は赤字になりますが、フルタイムで働いた期間の黒字の分、総資産の底は改善されています。今回のシミュレーションでは総資産はマイナスにならず、57歳時点では33万円という結果になりました。
CASE03:配偶者が45歳で退職し、パート勤務に切り替える
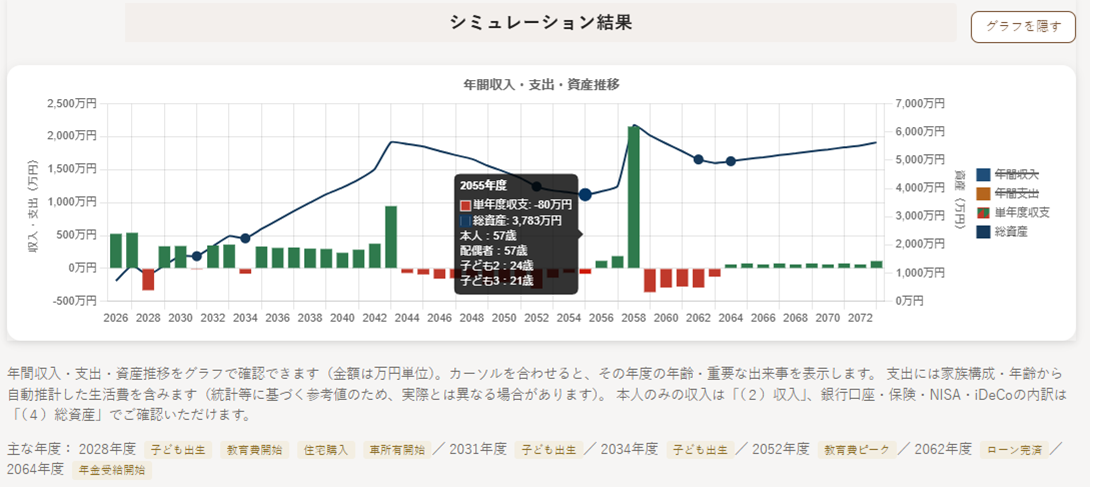
最後に、配偶者が45歳までフルタイム勤務を続け、46歳からパート勤務に切り替えるケースです。35歳退職のケースより、10年長く働くことになります。
30・33・36歳でそれぞれ育児休業を取得し、そのあとは末の子が小学校に上がる頃まで、時短勤務(勤務率80%)を挟みながら働き続けます。44〜45歳はフルタイムで勤務し、45歳で退職します。退職までは本人・配偶者ともにフルタイムで働く期間が長く続くため、大きな黒字が積み上がります。退職時には、退職金として約918万円を受け取りました。35歳退職のケースより勤続年数が長い分、退職金も大きく増えています。
退職後はパート勤務に切り替わるため、ケース2と同じように資産の増加ペースは緩やかになりますが、それまでに積み上げた資産が大きいため、57歳時点でも3,783万円と、3つのケースの中で最も高い水準を維持しています。
フルタイムで働く期間を、どう考えるか
今回の比較から、ずっとパート勤務を続ける場合に比べて、一定期間フルタイムで働くことで経済的な余裕ができることがわかります。思いがけない支出や病気・ケガなどにも備えやすくなり、人生の分岐点ごとに選択の幅が広がる可能性があることが見えてきます。フルタイム勤務の期間を45歳まで延ばすと総資産に大きくゆとりが生まれるため、例えば、もう少し早めに退職して時間を他のことに使う、子どもの教育や体験により多くの資金を使う、親自身の趣味ややりたいことに時間とお金を使うといった選択肢も考えられそうです。
もちろん、人生設計を立てても、実際にその時になってみないと分からないことはたくさんあります。そのため、いつどんな働き方・お金の使い方をするのが良いかをシミュレーションし、何通りか将来をイメージしながら、半年に1回程度のペースで、短期・中期・長期の視点から計画を見直し、確認していくことが大切です。その積み重ねによって、自分に何ができて何が難しいのかという判断の軸が少しずつ養われ、シミュレーションで想定する選択肢の質・精度も高まり、目指したい人生がより明瞭になっていくのではないかと思います。
注意事項・まとめ
今回のシミュレーションについて
今回のシミュレーションは、ここまでの条件に基づいた一つのモデルケースです。実際の生活費や教育方針、住んでいる地域による物価の違い、働き方の選択肢などによって、結果は大きく変わります。
学童(公設・民間)の利用タイプは、世帯年収や配偶者の働き方から自動的に判定され、以後は固定される設定になっています。実際の学童の利用可否や費用は、お住まいの自治体や施設によって異なるため、実際に利用できるかどうかは最新の情報でご確認ください。
また、配偶者がフルタイムで働く期間だけで、家庭の選択や将来が決まるわけではありません。今回は退職時期という1つの条件を比較しましたが、働き方や資産運用の組み合わせ方は、家庭の状況に応じてさまざまな選択肢があります。
ぜひこのシミュレーション例を参考に、ご自身の条件でシミュレーションしてみてください。かかるお金や働き方による違いを知ることは、中長期的な人生設計を考える一つの手がかりになるはずです。
今回の入力内容
- 前提:夫婦28歳。本人は世田谷区勤務(28〜60歳)→民間等・年収200万円(61〜65歳)→年金受給(65歳〜)。子どもは本人30歳で1人目、33歳で2人目、36歳で3人目(前回・EX04と同じ条件)
- 配偶者の働き方:ケース1=パート勤務(年収100万円、28〜60歳)、ケース2=練馬区勤務(28〜35歳、育休・時短を経て退職)→パート勤務(38〜60歳)、ケース3=練馬区勤務(28〜45歳、育休・時短を経て退職)→パート勤務(46〜60歳)。いずれも65歳から年金受給
- 支出:生活費はデフォルト値、住宅は30歳で4,000万円・35年ローン・金利1.6%、車は30・45・60歳に各300万円で購入し74歳まで所有。教育関係費はデフォルト値(ケース2・3は保育園・民間学童、ケース1は幼稚園・公設学童)
- 総資産:28歳時点の本人・配偶者の口座残高合計は200万円
- 結果(57歳時点の総資産):ケース1(パート)=約▲553万円、ケース2(35歳退職)=33万円、ケース3(45歳退職)=3,783万円
- このシナリオはあくまで一例です。働き方や退職時期、支出条件を変えると結果も変わるので、ぜひ自分の条件でもシミュレーションしてみてください。